

Ascultă articolul
Nu ai timp să citești? Ascultă versiunea audio.
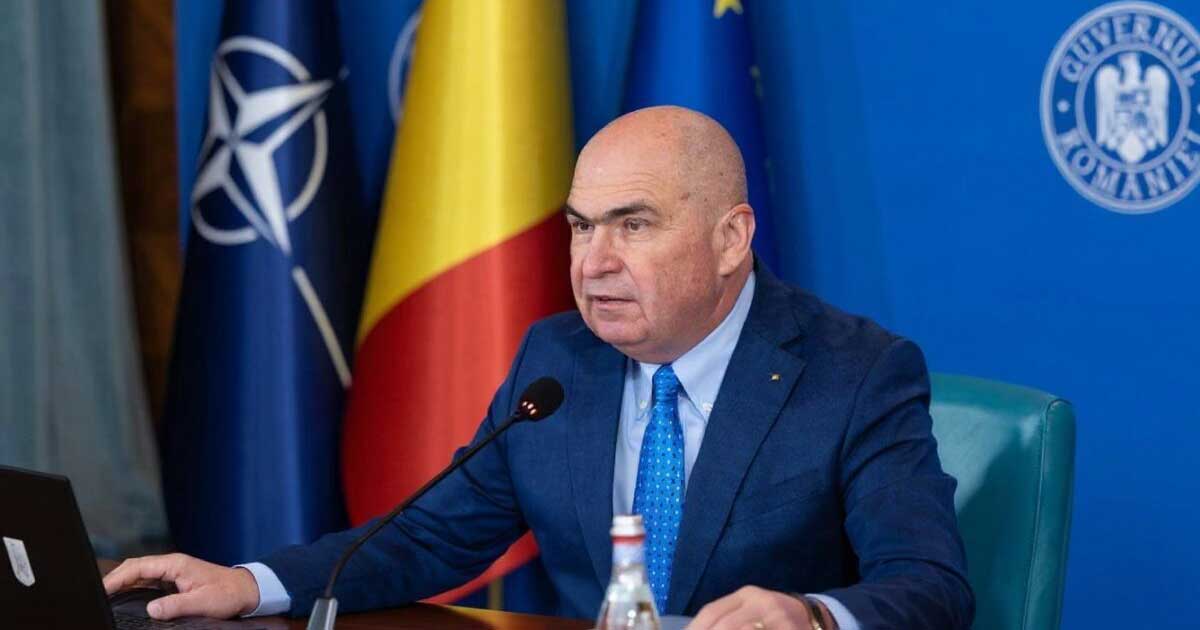
Guvernul condus de Ilie Bolojan a abrogat vineri, 31 ianuarie 2026, articolul 25^1 din Codul Fiscal, care limita la 1% deductibilitatea cheltuielilor cu servicii de management, consultanță și drepturi de proprietate intelectuală plătite către companii afiliate nerezidente. Măsura permite multinaționalelor să transfere profituri către firmele din grup fără restricții, reducând impozitul pe profit plătit în România, potrivit Gândul.
Plafon introdus și eliminat în mai puțin de un an.
Articolul elimina limitele privind deductibilitatea cheltuielilor între firme afiliate. Până recent, cheltuielile aferente drepturilor de proprietate intelectuală, managementului sau consultanței către entități afiliate nerezidente puteau fi deduse doar până la 1% din totalul cheltuielilor. Modificarea elimină complet acest plafon.
Practic, dacă o companie din România plătea 10 milioane EUR pentru consultanță către o firmă afiliată din alt stat, putea deduce fiscal doar 100.000 EUR (1%). Acum poate deduce 10%, 20%, 30% sau cât consideră necesar, diminuând profitul impozabil în România. Conform Capital.ro, astfel companiile POT transfera venituri către subsidiare externe, plătind mai puțin impozit pe profit în România.
Decizia a fost adoptată prin ordonanță de urgență, fără dezbatere publică. Propunerea a venit de la Alexandru Nazare, ministrul Finanțelor, și Luca Niculescu, secretar de stat în Ministerul Finanțelor, potrivit informațiilor Gândul.
🗞️ Citește și Acestea


Justificarea oficială: alinierea la standardele OCDE.
Executivul a invocat necesitatea conformării cu Convenția cadru OCDE privind impozitarea, în contextul aderării României la această organizație. Guvernul a argumentat că articolul 25^1 genera riscuri de dublă impozitare și avea potențial discriminatoriu, aplicându-se exclusiv relațiilor cu afiliați nerezidenți.
În comunicatul oficial, Ministerul Finanțelor a precizat că „aspectele considerate problematice prin acest articol vizau: generarea unor posibile situații de dublă impozitare și accesul la procedurile de soluționare pe cale amiabilă a diferendelor fiscale”. Autoritățile susțin că analiza de substanță economică și verificarea prețurilor de transfer sunt instrumente mai eficiente decât plafoanele fixe.
Impact asupra bugetului și companiilor.
Principalii beneficiari sunt grupurile multinaționale care achită frecvent servicii intra-grup sau redevențe pentru mărci, tehnologii și sisteme de management. Pentru acestea, baza de calcul a impozitului pe profit scade semnificativ, permitând transferul veniturilor către jurisdicții cu fiscalitate favorabilă.
Din perspectiva bugetului de stat, efectul este negativ. Statul renunță la un instrument care ar fi crescut încasările din impozitul pe profit de 16%. Conform Mediafax, impozitul minim pe cifra de afaceri (IMCA) introdus de Guvernul Ciolacu aducea la buget cel puțin 4 miliarde lei anual.
Această măsură vine după ce, în decembrie 2025, Guvernul Bolojan a înjumătățit IMCA de la 1% la 0,5%, reprezentând a doua facilitate fiscală majoră pentru companii mari în mai puțin de două luni.
Critici și context politic contradictoriu.
Eliminarea plafonului provoacă controverse în contextul măsurilor de austeritate pentru populație. Guvernul Bolojan a înghețat alocațiile copiilor pentru al doilea an consecutiv, a eliminat plata primei zile de concediu medical și a majorat masiv impozitele locale.
Titlul articolului Gândul rezumă criticile: „Populația, din ce în ce mai sărăcită, multinaționalele, din ce în ce mai ajutate”. Comentatorii politici vorbesc despre un dublu standard fiscal, conform căruia premierul este „dur cu românii, blând cu multinaționalele”.
Executivul promite că exportul de profit va fi combătut prin controale de prețuri de transfer și verificarea substanței economice a serviciilor. Autoritățile nu oferă însă detalii concrete sau termene pentru implementarea unor măsuri alternative de protecție a bazei fiscale românești. Impactul real asupra veniturilor bugetare va fi evaluat după închiderea anului fiscal 2026.