

Ascultă articolul
Nu ai timp să citești? Ascultă versiunea audio.
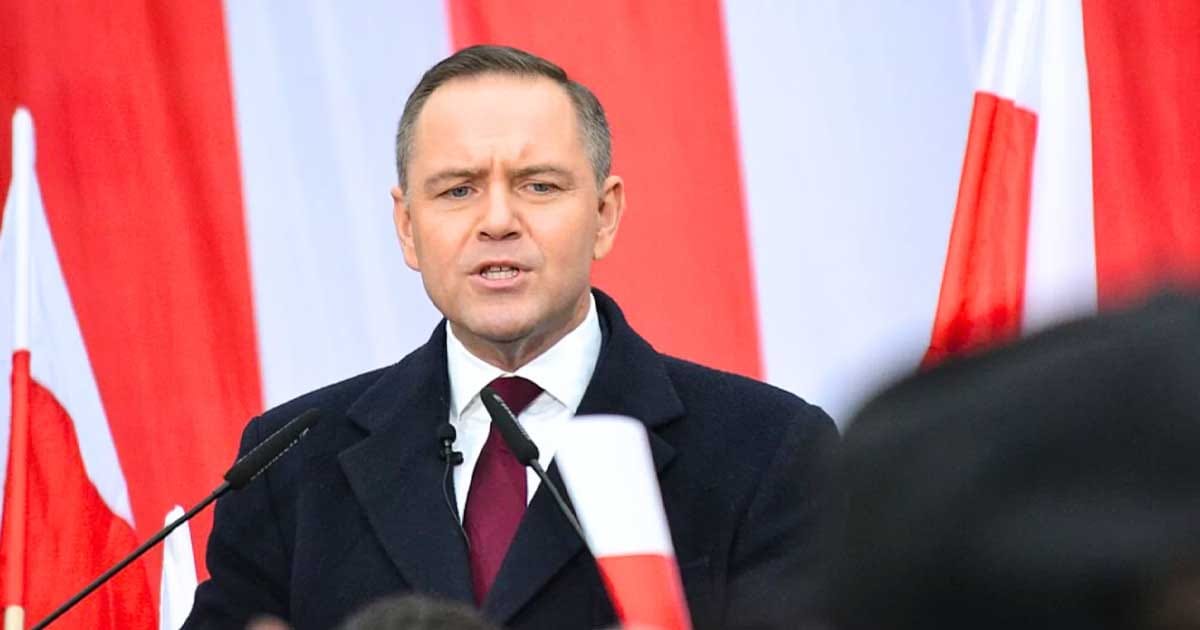
Agenția Moody’s a retrogradat ratingul de țară al Poloniei de la A2 la A3, prima coborâre a evaluării de credit acordate Varșoviei din 2002 încoace, citând o „deteriorare susținută” a situației fiscale, potrivit Notes from Poland. Decizia, anunțată pe 18 septembrie, vine după ce Polonia a virat spre calea suveranistă promovată de președintele Karol Nawrocki și marchează o schimbare radicală față de imaginea de model economic pe care țara o avea în regiune, inclusiv pentru România.
O schimbare spectaculoasă de situație
Retrogradarea Poloniei de către Moody’s nu a fost o surpriză totală la Varșovia, dar rămâne o veste proastă pentru finanțele publice ale țării. Prin coborârea ratingului la A3, agenția americană se aliniază evaluărilor Fitch și S&P, ambele situând deja Polonia la același nivel.
„Deficitele fiscale mari persistă, ceea ce duce la o creștere materială a datoriei publice și, împreună cu majorarea costurilor cu dobânzile, slăbește indicatorii de sustenabilitate a datoriei”, a explicat Moody’s în comunicatul care a însoțit decizia, citat de publicația poloneză. Agenția a mai avertizat asupra unei „voințe sau capacități limitate” a autorităților de la Varșovia de a reconstitui rezervele fiscale în perioadele economice favorabile.
Piețele nu au avut, de fapt, nevoie de acest semnal pentru a judeca sever situația financiară a Poloniei. De câteva săptămâni, randamentele obligațiunilor poloneze pe 10 ani depășesc 6%. În Uniunea Europeană, doar România stă mai rău din acest punct de vedere. Vecinii Poloniei se descurcă net mai bine: Cehia, indicată drept REPER de guvernul polonez, are un randament de 5,2%, iar chiar și Ungaria, care nu este cunoscută pentru disciplina sa bugetară, este mai puțin penalizată de investitori.
🗞️ Citește și Acestea

Randamentul ridicat înseamnă că Polonia se împrumută foarte scump, într-un moment în care țara se îndatorează masiv de câțiva ani. În 2027, bugetul polonez va înregistra un deficit de peste 6% din PIB pentru al treilea an consecutiv, o schimbare spectaculoasă pentru o țară care, înainte de 2020, își administra finanțele publice cu multă responsabilitate.
„Multă vreme am trăit cu ideea că vom găsi întotdeauna bani pentru buget. Acum riscăm să ne lovim de un zid; acesta este cel mai mare risc pentru economia poloneză”, avertizează Marcin Mrowiec, economist la firma Grant Thornton, citat de LesEchos, în traducerea Rador Radio România.
Consiliul fiscal avertizează asupra unui dezechilibru profund
Cele mai multe dintre măsurile prevăzute de guvernul premierului Donald Tusk pentru echilibrarea finanțelor publice s-au lovit de veto-ul președintelui Nawrocki. Chiar dacă ar fi fost puse în aplicare, ele ar fi reprezentat doar 10% din efortul necesar pentru reducerea deficitului, potrivit calculelor citate de sursa franceză. Următoarele alegeri parlamentare, cu rezultat incert, vor avea loc la finalul anului 2027, iar contextul politic nu este favorabil lansării unui program de austeritate.
Consiliul fiscal, o structură independentă înființată recent, a formulat o evaluare la fel de severă a proiectului de buget pentru 2027: „Acesta prezintă un dezechilibru profund și de durată al finanțelor publice. Guvernul nu profită de conjunctura economică favorabilă pentru a reduce deficitul”, se arată în raportul instituției.
Consecința deficitului mai mare și a randamentelor tot mai ridicate la emisiunile de obligațiuni este o creștere puternică a cheltuielilor cu dobânzile la datoria publică, estimate să ajungă la 3,1% din PIB în 2027, față de 2,6% în 2026. Pentru comparație, în Franța acest raport este de doar 2,4%. Contrar unei opinii larg răspândite, cheltuielile pentru apărare reprezintă doar un sfert din creșterea totală a cheltuielilor statului polonez, ceea ce arată că o simplă încetinire a ritmului cheltuielilor militare nu ar rezolva, de una singură, problemele bugetare ale țării.
Un context internațional deteriorat amplifică riscurile
„Există factori îngrijorători, atât pe plan intern, cât și internațional”, avertizează Mrowiec. Situația dificilă din Polonia se suprapune peste un context mondial la fel de pesimist: o eventuală nouă escaladare în Orientul Mijlociu ar putea prelungi tensiunile asupra lanțurilor de aprovizionare, în special în domeniul energiei, și ar putea accentua tendințele inflaționiste, sporind presiunea asupra piețelor de obligațiuni de care Polonia nu ar putea scăpa.
Pentru România, evoluția poloneză are relevanță directă: timp de aproape două decenii, Polonia a fost invocată constant de decidenții și analiștii de la București drept exemplu de creștere economică susținută și de gestiune bugetară prudentă în regiune. Retrogradarea de rating și deficitul de peste 6% din PIB arată însă că nici economiile considerate solide nu sunt imune la o combinație de cheltuieli publice necontrolate și blocaj politic prelungit, un scenariu pe care analiștii îl urmăresc cu atenție și în cazul României, aflată, potrivit datelor citate în articol, într-o poziție chiar mai fragilă decât Varșovia pe piața obligațiunilor.